
بورس در اوج تاریخی

سقف شکنی اخیر، حاصل موج تازهای از اقبال به صنایع دلاری و صادرات محور است؛ صنایعی که با بهبود نرخهای جهانی، افزایش ارزش دلار و انتشار گزارشهای عملکرد مطلوب، توانستند موتور محرک شاخص باشند. با این حال، رشد هم زمان سایر نماگرها نیز نشان میدهد که نقدینگی تنها به سوی لیدرهای سنتی بازار روانه نشده و سهامداران این بار با چشم انداز بنیادیتر و رویکرد متنوعتر در صنایع مختلف سرمایه گذاری میکنند. این هماهنگی میان شاخصها، از بازاری سخن میگوید که شاید پس از مدتها بیاعتمادی، دوباره در حال بازسازی عمق و اعتماد خود است.
آنچه دیروز در تالار شیشهای گذشت
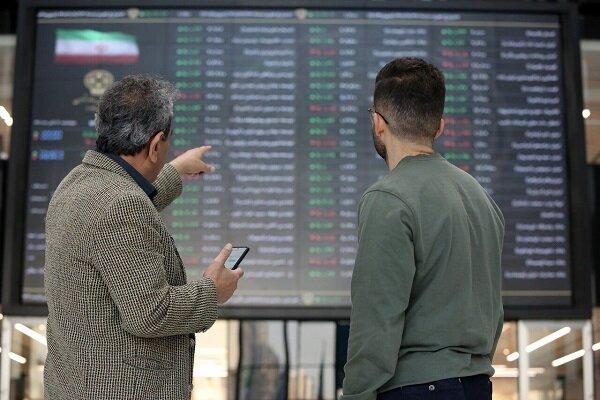
در جریان دادوستدهای روز دوشنبه در بورس اوراق بهادار تهران، شاخص کل با افزایش ارتفاع 1.48 درصدی توانست برای نخستین بار در تاریخ خود به قله ۳ میلیون و ۲۶۵ هزار و ۳۳۷ واحدی برسد؛ رکوردی که پس از ماهها نوسان و تلاش، در فضای هیجانی اما پرقدرت بازار به ثبت رسید. این رشد در شرایطی رقم خورد که بسیاری از فعالان انتظار داشتند شاخص پس از نزدیک شدن به سقف تاریخی پیشین وارد فاز استراحت شود، اما جریان نقدینگی تازه و تقاضای پرقدرت در گروههای بزرگ دلاری و صادرات محور مسیر دیگری را برای بازار رقم زد.

همزمان، شاخص کل هم وزن نیز با رشد 0.77 درصدی در آستانه ورود به کانال ۹۳۶هزار واحدی قرار گرفت؛ رشدی که از توزیع مناسب نقدینگی میان گروههای مختلف حکایت داشت. در میان نمادها، فارس، فملی و فولاد بیشترین اثر مثبت را بر نماگر اصلی بورس گذاشتند و وتجارت، وبملت و خودرو در صدر فهرست پرتراکنشترین نمادهای روز قرار گرفتند.
در بازار فرابورس نیز درِ صعود همچنان گشوده ماند. شاخص کل فرابورس با رشد 0.71 درصدی وارد محدوده ۲۸ هزار و ۲۲۰ واحدی شد و شاخص هموزن فرابورس نیز با 0.77درصد افزایش در محدوده ۱۵۹ هزار و ۳۱۲ واحدی آرام گرفت. سامان، زاگرس و فزر بیشترین تاثیر مثبت را بر شاخص این بازار داشتند و نمادهای فزر، کرمان و مهر بیشترین حجم دادوستد را به خود اختصاص دادند.
در مقایسه بازدهی بازارها از ابتدای سال، بورس تهران با بازدهی 20.5 درصدی پس از طلای ۱۸ عیار در جایگاه دوم قرار گرفته و بار دیگر امیدها به تبدیل شدن به پربازدهترین بازار سال جاری را زنده کرده است؛ موضوعی که نشان میدهد سرمایه گذاران حقیقی و حقوقی، بار دیگر نگاه خود را به سمت بازار سرمایه معطوف کردهاند.
در روزی که حقیقیها در سمت خرید و فروش به ترتیب سهم ۷۳ و ۷۰ درصدی داشتند و بار دیگر به عنوان بازیگران اصلی بازار نقش آفرینی کردند، ارزش معاملات خرد بازار به ۱۵ هزار و ۶۵ میلیارد تومان رسید که نسبت به روز یکشنبه ۸ درصد رشد نشان میدهد. این رقم، بیشترین سطح از ۶ آبان ماه تاکنون بود و در مجموع، از ابتدای سال تنها در ۱۳ روز معاملاتی ارزش معاملات بالاتر از ۱۵ همت ثبت شده است؛ نشانهای از احیای نسبی گردش نقدینگی در بازار سهام.
البته سقف شکنی شاخص که در همان ساعتهای ابتدایی بازار رخ داد، باعث افزایش عرضهها در نیمه دوم معاملات شد؛ در نتیجه ورود پول حقیقی در عدد ۵۷۴ میلیارد تومان متوقف ماند. هم زمان، بخشی از سهامداران کوتاه مدت به سیو سود روی آوردند و ۶۸ نماد از محدوده مثبت به منفی تابلو عقب نشینی کردند. با این حال، در پایان روز ۶۲ درصد نمادها (۵۰۸ نماد) در محدوده مثبت باقی ماندند و تنها ۳۸ درصد از آنها در محدوده منفی به کار خود پایان دادند؛ آماری که از غلبه کلی تقاضا بر عرضه حکایت دارد.
در پایان بازار، ارزش سفارشهای خرید 1.6همت بود که یک همت بیش از سفارشهای فروش برآورد شد؛ شاخصی مهم که به باور تحلیلگران، وجود نقدینگی تازه و پویایی سمت تقاضا را تایید میکند. با این حال برخی تحلیلگران از احتمال افزایش فشار عرضه در معاملات امروز سخن میگویند، اما معتقدند حجم بالای سفارشهای خرید میتواند تا حدی نقش ضربه گیر بازار را ایفا کند.
در روز گذشته، ۲۱۸ نماد در صف خرید قفل شدند؛ عددی که با وجود افزایش عرضهها در دقایق پایانی، نشان از پایداری تقاضای موثر در اغلب صنایع دارد. این امر از نگاه فعالان بازار، نشانهای از چرخش انتظارات به سمت ثبات و رشد تدریجی است.
اما یکی از تحولات مهم روز دوشنبه، بازگشت سرمایه گذاران حقیقی به گروههای پتروشیمی و پالایشی بود. گروهی که پس از چند روز خروج پول و اصلاح جزئی، دوباره در کانون توجهات قرار گرفت. تحلیلگران علت افت مقطعی اخیر را سیو سود کوتاه مدت سهامداران میدانند و معتقدند این گروهها همچنان پتانسیل رشد بنیادی بالایی دارند. به این ترتیب، پالایشیها با جذب ۱۰۸ میلیارد تومان پول حقیقی در صدر گروههای مورد توجه قرار گرفتند و محصولات شیمیایی با ۱۶۴ میلیارد تومان ورود نقدینگی حقیقی جایگاه دوم را به خود اختصاص دادند.
در کنار آنها، داروییها نیز با حضور مستمر در جمع پنج گروه برتر جذب پول حقیقی، عملا به یکی از گروههای طلایی بازار تبدیل شدهاند. تحلیلگران دلیل این روند را در گزارشهای شش ماهه مطلوب شرکتها و هم زمانی با فصل اوج تقاضا در بازار دارو میدانند.
در میان گروههای ریالی نیز بانکیها دوباره جان گرفتند. پس از چند روز خروج پول، این گروه دیروز موفق به جذب ۴۰ میلیارد تومان نقدینگی حقیقی شد و به نوعی به رینگ معاملات بازگشت. در مقابل، گروههای محصولات غذایی با ۳۴ میلیارد تومان، خودرو و ساخت قطعات با ۲۶ میلیارد تومان و زراعت با ۶ میلیارد تومان خروج نقدینگی، در صدر فهرست گروههای کم اقبال قرار گرفتند.
در نقطه مقابل این رشدها، صندوقهای سرمایه گذاری سهامی و بخشی روزی پرخسارت را پشت سر گذاشتند. در روزی که تمامی نماگرهای بورسی در اوج بودند، این صندوقها از ابتدای بازار شاهد خروج سرمایه قابل توجهی بودند. صندوقهای سهامی دیروز ۱۲۸ میلیارد تومان خروج پول حقیقی داشتند و صندوقهای بخشی نیز ۶۳ میلیارد تومان نقدینگی از دست دادند. به باور برخی تحلیلگران، این رفتار محتاطانه ناشی از آینده نگری مدیران صندوقها و پرهیز از ریسک اصلاح کوتاه مدت بازار است.
با این حال، در سوی مقابل، تا لحظه نگارش این گزارش صندوقهای طلا با ورود ۵۰۰ میلیارد تومان نقدینگی و صندوقهای درآمد ثابت با ۴۱۲ میلیارد تومان ورود سرمایه عملکردی مثبت داشتند؛ نشانهای از تنوع سازی پرتفوی سرمایه گذاران در شرایط رشد شاخصها.
به طور کلی، عملکرد دیروز بورس تهران از تعادل هوشمندانه میان عرضه و تقاضا حکایت داشت. عبور شاخص از سقف تاریخی، هرچند با افزایش هیجان و سیو سود همراه شد، اما توانست انتظارات مثبت تازهای را در میان فعالان بازار شکل دهد. حالا چشمها به معاملات امروز دوخته شده تا مشخص شود آیا بازار توان حفظ این قله جدید را دارد یا نه.
خبرهای مهم برای بورس دوشنبه
در روز داغ بورس دو خبر نیز بین فعالان بازار دست به دست شد. اول اینکه فریبرز کریمایی، قائم مقام انجمن کارفرمایی صنعت پتروشیمی، اعلام کرد که هنوز وزارت نفت قانع به اصلاح نرخ خوراک صنایع پتروشیمی نشده است. به گفته او، تلاشها بر این است که هابهای اروپایی از فرمول قیمت گذاری خوراک حذف شوند. کریمایی تاکید کرد که آثار این تصمیم تنها محدود به صورتهای مالی شرکتهای پتروشیمی نخواهد بود، بلکه تمام صنایع وابسته به خوراک پتروشیمی را نیز تحت تاثیر قرار میدهد. او افزود: «با حذف هابهای اروپایی، قیمت گاز ایران میتواند نسبت به سایر کشورهای تولیدکننده انرژی رقابتیتر شود.»
در طرف دیگر شایعهای بانکی ـ پالایشی در بازار چرخید. گزارشهای غیررسمی حاکی از آن است که احتمال تجمیع بلوکهای پالایشی متعلق به بانکهای بزرگ از جمله صادرات، تجارت و ملت برای واگذاری در بازار مطرح شده است. خبری که تا لحظه نگارش این گزارش تایید یا تکذیب نشد.
رکورد تاریخی شاخص در شرایطی متفاوت
محمد خبری زاد، تحلیلگر ارشد بازار سرمایه با اشاره به رشد اخیر شاخص کل بورس گفت: «دیروز بازار سرمایه روزی تاریخی را پشت سر گذاشت. شاخص کل توانست رکورد قبلی خود را از نظر ریالی بشکند و به سطح سه میلیون و ۲۶۵ هزار واحد برسد. این اتفاق در حالی رخ داد که در مرتبه پیشین که شاخص در این محدوده قرار داشت، نرخ دلار حدود ۸۰ هزار تومان بود. بنابراین هرچند شاخص کل و سهام اثرگذار از منظر ریالی به سقفهای پیشین نزدیک شدهاند، اما از نظر دلاری هنوز حدود ۲۰ تا ۲۵ درصد پایینتر از سقف سال ۱۴۰۴ قرار دارند.»
او در ادامه افزود: «پس از ثبت این رکورد، تقاضا در بازار تا حدودی فروکش کرد و هرچه به ساعات پایانی معاملات نزدیک شدیم، عرضهها افزایش یافت. این رفتار اما طبیعی است؛ چراکه بازار برای عبور پایدار از چنین سقفی، معمولا نیاز به چند مرحله درگیری میان خریداران و فروشندگان دارد تا بتواند این مقاومت را با قدرت پشت سر بگذارد.»
این تحلیلگر بازار سرمایه با اشاره به پایداری ورود نقدینگی به بازار بیان کرد: «نکته مهم این است که جریان پول در بازار همچنان فعال است. این جریان از شهریورماه وارد بازار شد و تاکنون نشانهای از خروج جدی سرمایه دیده نشده است. حتی در روزهای منفی اخیر نیز نسبت فروشندگان به خریداران تغییر محسوسی نداشته که این نشان میدهد نقدینگی جدید به قصد ماندگاری وارد بازار شده است.»
او توضیح داد که بخشی از این نقدینگی از سمت سپردههای بانکی و بازار ارز به بورس آمده و بخش دیگری نیز پس از افت بازار طلا و صندوقهای طلا به سمت سهام حرکت کرده است.
خبری زاد درباره عوامل بنیادی رشد بازار گفت: «برای آنکه بتوانیم با اطمینان از عبور شاخص از سقفها سخن بگوییم، باید به پتانسیلهای پیش روی بازار توجه کرد. گزارشهای شش ماهه و مهرماه شرکتها نشان میدهد روند تولید و فروش در بسیاری از صنایع مثبت بوده و حاشیه سود شرکتها در سطحی قرار دارد که قیمتهای فعلی سهام را توجیه میکند. حتی در برخی صنایع، ارزش ذاتی سهام بالاتر از قیمت بازار ارزیابی میشود.»
وی افزود: «از منظر انتظارات ارزی نیز فعالان بازار بر این باورند که دولت و بانک مرکزی در نهایت ناچار به تجدیدنظر در سیاست تثبیت نرخ ارز خواهند شد. احتمال دارد دلار شرکتهای بزرگ، به ویژه پتروشیمیها و فولادیها، به بازار دوم (توافقی) منتقل شود و همین موضوع میتواند به رشد درآمدهای ارزی و در نتیجه افزایش ارزش سهام این شرکتها منجر شود.»
او در ادامه به نقش اخبار مثبت صنایع اشاره کرد و گفت: «اخبار متعددی از صنایع مختلف در حال انتشار است. در صنعت پتروشیمی، بحث حذف دو منبع اروپایی از فرمول قیمت گذاری گاز مطرح است، هرچند هنوز دولت به طور رسمی با آن موافقت نکرده است. در صنعت فولاد، انتقال ارز از بازار توافقی اول به دوم مورد بررسی است و در بخش پالایشی نیز تخفیف در نرخ خوراک مطرح شده است. همچنین در صنعت خودرو، موضوع عرضه در بورس کالا همچنان در حال پیگیری است. تحقق این اخبار میتواند به عبور بازار از سقفهای فعلی کمک کند.»
به گفته خبری زاد، با وجود شرایط مساعد بازار، برخی ریسکها نیز باید مورد توجه قرار گیرد: «ریسکهای ژئوپلیتیک همچنان از عوامل مهم اثرگذار بر بازار هستند. احتمال بروز درگیریهای منطقهای، از جمله گمانه زنیها درباره تنشهای جدید در عراق یا با اسرائیل، همچنان ذهن فعالان اقتصادی را مشغول کرده است. از سوی دیگر، بودجه سال ۱۴۰۵ نیز در آستانه ارائه به مجلس است و مشخص نیست دولت چه سیاست هایی را در حوزه ارزی و مالی اتخاذ خواهد کرد.»
وی در جمع بندی تاکید کرد: «در مجموع، وزن اخبار مثبت در شرایط کنونی بیشتر از اخبار منفی است. نوع گزارشهای شرکتها و وضعیت جریان نقدینگی نشان میدهد حتی اگر اصلاحی در بازار رخ دهد، بسیار محدود و کوتاه مدت خواهد بود. بر این اساس، به نظر میرسد احتمال رشد بازار در هفتههای آینده بیش از احتمال درجا زدن یا افت آن باشد. از منظر بنیادی نیز قیمت بسیاری از سهام در سطوح فعلی کاملا توجیه پذیر و در برخی موارد حتی جذاب برای خرید هستند. امیدواریم بازار بتواند این سقف روانی را پشت سر بگذارد و وارد یک روند صعودی پایدار شود.»
-
 تجمعات اعتراضی عراقیها در محکومیت محدودیت پروازها میان عراق و ایران
-
 ماهنامه شهرخ
-
 کدام پروازهای خارجی لغو و کدام پروازها برقرار است؟
-
 بعد از نیم قرن تلاش برای سلامتی کودکان؛پروفسور غلامرضا خاتمی، پدر علم گوارش کودکان ایران و پزشک برجسته متولد رشت درگذشت
-
 تجمع دوباره متقاضیان نهضت ملی مسکن لاکان رشت؛ اعتراض به افزایش آورده و تاخیر در تحویل واحدها
-
 فاجعه در واحد فرآوری زیتون؛ ۳ کارگر برای کمک به هم وارد مخزن شدند و یکییکی جان باختند
-
 ۶ آمبولانس جدید با پلاک منطقه آزاد به ناوگان اورژانس گیلان اضافه شد
