
پایان انحصار وثیقه ملکی، چک و سفته در بانکها/ ۳۵ دارایی جدید قابل وثیقه شدند + جزییات


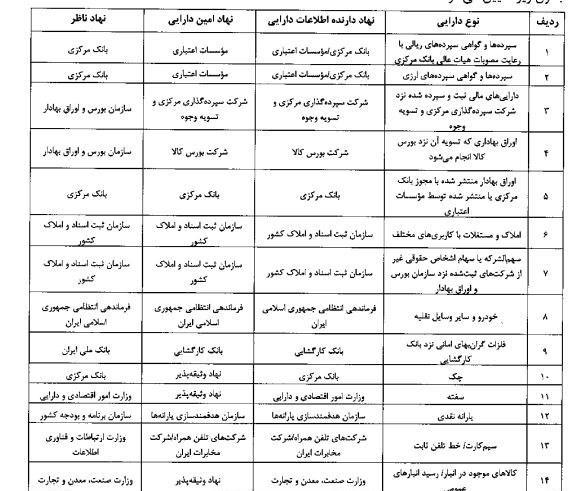
در این آیین نامه که به تصویب هیئت وزیران رسیده و از سوی معاون اول رئیس جمهور ابلاغ شده، فهرستی از 35 نوع دارایی برای توثیق و دریافت تسهیلات بانکی ارائه شده است که در آن علاوه بر املاک، سپردهها و اوراق، دارایی هایی همچون سهام عدالت، یارانه نقدی، چک و سفته شخصی، ریال دیجیتال، بیمه زندگی، خودرو و حتی سیم کارت تلفن همراه و خط ثابت تلفن نیز مشمول توثیق قرار گرفتهاند؛ اقدامی که به گفته کارشناسان، میتواند ساختار سنتی وثیقه گذاری در نظام بانکی کشور را متحول کند.
بر اساس این آیین نامه، دامنه داراییهای قابل توثیق به صورت چشمگیری گسترش یافته است و 35 نوع دارایی به عنوان وثیقه رسمی جهت دریافت تسهیلات بانکی به رسمیت شناخته شدهاند؛ موضوعی که میتواند به شکل گیری جریانهای جدید اعتباری در نظام بانکی منجر شود.
35 نوع دارایی قابل وثیقه؛ از خط تلفن تا ریال دیجیتال
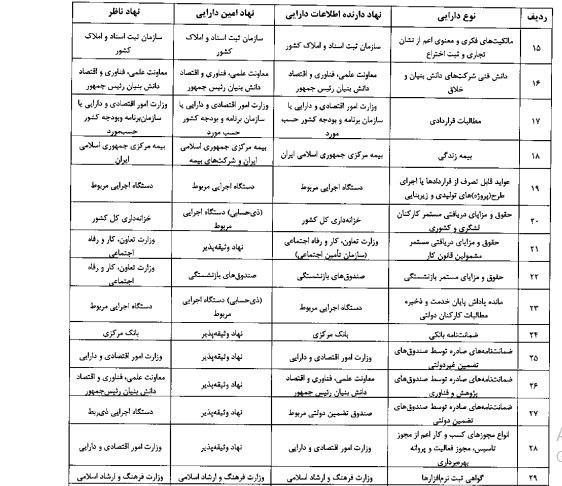
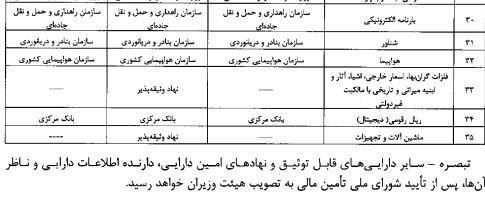
طبق بخشنامه بانک مرکزی و مستند به آیین نامه اجرایی مصوب هیئت وزیران، داراییهای قابل توثیق شامل طیف متنوعی از داراییهای فیزیکی، مالی، اعتباری و دیجیتال است که مهمترین آنها به شرح زیر است:
سپردهها و گواهی سپردههای بانکی ریالی و ارزی
داراییهای ثبت شده نزد شرکت سپرده گذاری مرکزی
اوراق بهادار بورسی و فرابورسی
املاک و مستغلات ثبت شده در سازمان ثبت اسناد
سهام و سهم الشرکه اشخاص حقوقی
خودرو و وسایل نقلیه دارای مجوز
شناور
هواپیما
فلزات گران بها، اسعار خارجی
ماشین آلات و تجهیزات
بارنامههای رسمی و تجهیزات انبارش
فلزات گران بهای امانی نزد بانک کارگشایی
چک و سفته معتبر
یارانه نقدی خانوار
سیم کارت ـ خط تلفن ثابت
کالاهای موجود در انبار ـ رسید انبارهای عمومی
بیمه زندگی و بیمه نامههای بلندمدت
ضمانت نامه بانکی معتبر
ریال دیجیتال صادرشده توسط بانک مرکزی
سهام عدالت
حقوق و مزایای مستمر بازنشستگی
حقوق و مزایای دریافتی مستمر کارکنان لشگری و کشوری
حقوق و مزایای دریافتی مستمر مشمولین قانون کار
دانش فنی شرکتهای دانش بنیان و خلاق
مطالبات قراردادی
عواید قابل تصرف از قراردادها یا اجرای طرحهای تولیدی و زیربنایی
انواع مجوزهای کسب و کار
گواهی ثبت نرم افزارها
بارنامه الکترونیکی
بر این اساس و طبق بخشنامه اجرایی بانک مرکزی، دارندگان این داراییها میتوانند در بستر سامانه جامع وثایق، نسبت به وثیقه گذاری الکترونیکی آنها اقدام کنند.


سامانه یکپارچه توثیق و شناسنامه دارشدن وثایق
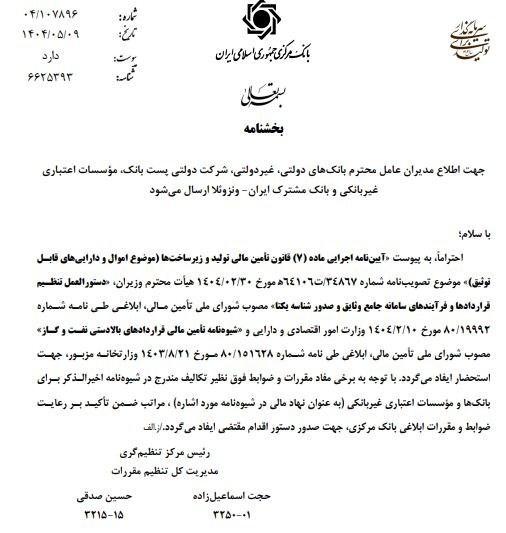
طبق اعلام بانک مرکزی، در چارچوب این آیین نامه، «دستورالعمل تنظیم قراردادها و فرآیندهای سامانه جامع وثایق و صدور شناسه یکتا» که پیشتر از سوی وزارت امور اقتصادی و دارایی به شبکه بانکی کشور ابلاغ شده بود، به عنوان بستر اجرایی این فرآیند تعیین شده است.
از این پس تمامی داراییهای مورد وثیقه، باید در سامانه جامع وثایق ثبت و دارای شناسه یکتای دارایی توثیق شده باشند تا قابلیت ردیابی، اعتبارسنجی و استعلام گیری برخط را برای بانکها و نهادهای نظارتی فراهم کند.
نهادهای مسئول، نهادهای ناظر
در این آیین نامه، برای هر نوع دارایی قابل توثیق، نهادهای مسئول ثبت اطلاعات، نهاد امین دارایی و نهاد ناظر مشخص شدهاند؛ به عنوان نمونه:
بانک مرکزی، ناظر بر توثیق سپردهها، اوراق بانکی و ریال دیجیتال
سازمان ثبت اسناد و املاک کشور، مرجع رسمی برای املاک و مالکیتهای فکری
سازمان بورس و اوراق بهادار، مسئول نظارت بر اوراق بهادار و سهام
نیروی انتظامی جمهوری اسلامی ایران، مرجع اطلاعات وسایل نقلیه
وزارت صنعت، معدن و تجارت، ناظر انبارها و ماشین آلات صنعتی
بیمه مرکزی، مرجع اطلاعات بیمه نامههای زندگی و داراییهای بیمه شده.
گامی مهم در جهت تسهیل تأمین مالی غیرتورمی
کارشناسان اقتصادی معتقدند اجرای این آیین نامه، با کاهش وابستگی به فروش داراییهای ثابت، امکان تأمین مالی گستردهتر و هدفمندتری را برای فعالان اقتصادی فراهم خواهد کرد، همچنین، با توجه به گسترش دامنه وثایق از املاک به دارایی هایی چون یارانه، بیمه زندگی و ریال دیجیتال، امکان بهره مندی طبقات مختلف جامعه از تسهیلات بانکی بیش از پیش فراهم خواهد شد.
گفتنی است این آیین نامه بخشی از بسته جامع دولت برای اصلاح نظام تأمین مالی تولید و کاهش هزینههای دسترسی به تسهیلات به شمار میرود و در صورت اجرای مؤثر، میتواند نقش مهمی در رشد اقتصادی و توسعه زیرساختهای کشور ایفا کند.
-
 پیشبینی قیمت طلا، سکه و دلار فردا یکشنبه ۵ مهر؛ بازار در انتظار واکنش ایران به رد پیشنهاد هرمز
-
 تجمعات اعتراضی عراقیها در محکومیت محدودیت پروازها میان عراق و ایران
-
 ماهنامه شهرخ
-
 کدام پروازهای خارجی لغو و کدام پروازها برقرار است؟
-
 بعد از نیم قرن تلاش برای سلامتی کودکان؛پروفسور غلامرضا خاتمی، پدر علم گوارش کودکان ایران و پزشک برجسته متولد رشت درگذشت
-
 تجمع دوباره متقاضیان نهضت ملی مسکن لاکان رشت؛ اعتراض به افزایش آورده و تاخیر در تحویل واحدها
-
 فاجعه در واحد فرآوری زیتون؛ ۳ کارگر برای کمک به هم وارد مخزن شدند و یکییکی جان باختند
