
حذف کامل چک کاغذی تا سال آینده
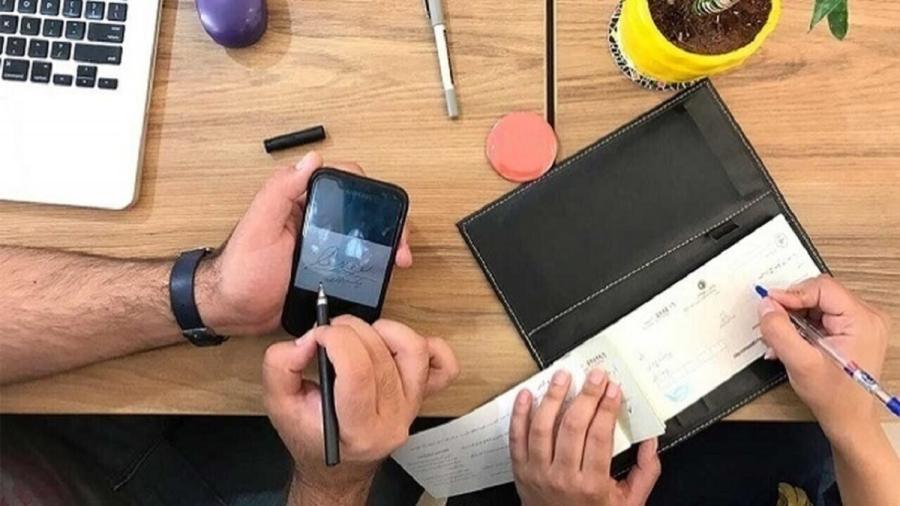
در همین راستا ابوالفضل ابوترابی، عضو کمیسیون امور داخلی کشور و شوراها در مجلس شورای اسلامی، در گفت و گو با خبرنگار اقتصادی باشگاه خبرنگاران جوان با اشاره به موانع اصلی توسعه چک الکترونیک اظهار کرد: نبود زیرساختهای حسابداری الکترونیک در فروشگاههای بزرگ و فروشهای اقساطی که سهم بالایی در معاملات چکی دارند، مانع پذیرش گسترده آن شده است. از سوی دیگر، هماهنگی بانک مرکزی و دستگاه قضایی در رسیدگی به چکهای برگشتی، اگرچه آغاز شده و پیشرفت خوبی داشته، اما هنوز کامل اجرا نشده است. همچنین فرهنگ استفاده از چک الکترونیک در جامعه نهادینه نشده و به دلیل نبود پیوست تبلیغاتی و اجتماعی مناسب، لازم است صداوسیما و سایر نهادها نقش فعال تری در ترویج آن ایفا کنند.
پیگیری ماهانه مجلس از بانک مرکزی
ابوترابی با اشاره به پیگیریهای مجلس برای رفع موانع چک الکترونیک گفت: مجلس تقریبا هر ماه با بانک مرکزی در این زمینه جلسه دارد و در برخی مقاطع نیز جلسات به فاصله دو هفته یک بار برگزار میشود. وزارت امور اقتصادی و دارایی نیز به عنوان یکی از اعضای ثابت این جلسات حضور دارد و در برخی موارد دستگاه قضایی نیز در این جلسات شرکت میکند.
او افزود: یکی از مهمترین موضوعاتی که اکنون در حال پیگیری است، تعیین تکلیف چکهای الکترونیک مربوط به اشخاص حقوقی است و در این زمینه تقریبا به جمع بندی اصلی رسیدهایم. این موضوع درصد بسیار بزرگی از چکهای کشور را پوشش میدهد و پس از حل این مسئله، موضوع فروشگاههای بزرگ و فروشهای اقساطی نیز در دستور کار قرار خواهد گرفت.
حذف چک کاغذی تا پایان سال آینده
عضو کمیسیون امور داخلی کشور و شوراها با اشاره به الزامات قانونی موجود اظهار کرد: بر اساس قانون، تا پایان سال آینده باید تمام چکها به سمت الکترونیکی شدن حرکت کنند و بانکها چکهای کاغذی را از نظام صدور خود حذف کنند؛ بانک مرکزی نیز برنامهای برای اجرای تدریجی این موضوع تهیه کرده است که بر اساس آن، در هر فصل باید میزان مشخصی از چکها به سمت چک الکترونیک حرکت کند. در این برنامه، هدف گذاری شده است که به صورت دورهای حدود ۲۰ درصد از چکها به سمت الکترونیکی شدن بروند. این موضوع به زودی به بانکها ابلاغ شده و قرار است هم زمان با آن، اقدامات رسانهای و فرهنگی نیز برای آشنایی بیشتر مردم با چک الکترونیک انجام شود.
دستگاههای دولتی باید زیرساخت پذیرش چک الکترونیک را فراهم کنند
ابوترابی درباره پذیرش چک الکترونیک در دستگاههای دولتی و سازمان امور مالیاتی نیز گفت: یکی از دلایلی که رغبت به استفاده از چک الکترونیک را کاهش داده، این است که نظام اداری کشور در گذشته رویه مشخص و الزام کافی برای پذیرش نداشته است. سازمان امور مالیاتی در این زمینه پیش قدم شده و اقدامات خوبی انجام داده است. شهرداریها و سایر دستگاههای دولتی نیز باید زیرساختهای حسابداری الکترونیک خود را تکمیل کنند تا بتوانند چکهای الکترونیک را دریافت کنند.
نماینده مجلس افزود: بانک مرکزی هم اخیرا نامهای به آقای عارف، معاون اول رئیس جمهور، ارسال کرده و معاون اول رئیس جمهور نیز موضوع را به دستگاههای مختلف ابلاغ کرده است. برخی دستگاهها از جمله تامین اجتماعی هنوز زیرساخت لازم برای پذیرش چک الکترونیک را به طور کامل فراهم نکردهاند. دستگاههای مختلف در حال تهیه نرم افزارهای مورد نیاز خود هستند و تست و آماده سازی این نرم افزارها زمان بر است. اگرچه دستگاهها تا پایان شهریور سال آینده فرصت دارند، اما ابلاغها از همین حالا انجام شده تا به صورت تدریجی انجام شود.
صدور و وصول چک الکترونیک در روزهای تعطیل
او روند توسعه چک الکترونیک را مثبت و امیدوارکننده دانست و افزود: خوشبختانه این روند به سرعت در حال پیشرفت است. حتی شرایط خاصی مانند جنگ نیز میتواند ضرورت توسعه ابزارهای غیرحضوری را بیشتر نشان دهد؛ چراکه در صورت الکترونیکی شدن کامل فرآیند، مردم دیگر برای انجام امور مربوط به چک نیازی به مراجعه حضوری به بانکها نخواهند داشت.
عضو کمیسیون امور داخلی کشور و شوراها از ایدههای جدید برای توسعه چک الکترونیک خبر داد و گفت: یکی از موضوعاتی که در آینده دنبال خواهیم کرد، امکان صدور و حتی وصول چکهای الکترونیک در روزهای تعطیل است. وقتی تمام فرآیند الکترونیکی باشد، ضرورتی ندارد که صدور یا وصول چک صرفا در روزهای کاری انجام شود. این موضوع نیز در چارچوب قانون جدید چک دنبال خواهد شد و بر اساس برنامه موجود، تحول اصلی باید تا پایان شهریور سال آینده به نتیجه برسد.
او با اشاره به تحول اساسی دیگری که در قانون چک در حال شکل گیری است گفت: بدون اینکه نام چک را تغییر دهیم، در حال ایجاد یک تحول بسیار عمیق و اساسی در ماهیت چک هستیم. در دنیا مفهومی مانند کردیت کارت وجود دارد که در آن، افراد بر اساس میزان اعتبار خود ارزیابی میشوند.
ابوترابی توضیح داد: بخشی از اعتبار افراد به وضعیت مالی آنها مربوط میشود، بخشی به عملکرد مالیاتی و بخشی نیز به رفتار اجتماعی آنها ارتباط دارد. مجموع این موارد در قالب شاخصهای مختلف ارزیابی میشود و در نهایت برای هر فرد یک رتبه اعتباری مشخص خواهد شد. در این نظام، سقف چک افراد نیز بر اساس رتبه اعتباری آنها تعیین میشود. برای نمونه، ممکن است دو برادر که هر دو در یک شغل فعالیت میکنند، سقف چک متفاوتی داشته باشند؛ چراکه یکی از آنها تخلف رانندگی ندارد، چک برگشتی ندارد، پرونده قطعی دادگاه ندارد، اقساط وام خود را به موقع پرداخت میکند، قبضهای خود را پرداخت میکند و مالیاتش را نیز به موقع میپردازد.
۲۸۵ شاخص برای رتبه بندی اعتبار افراد
نماینده مجلس با اشاره به جزئیات این نظام رتبه بندی اظهار کرد: در مجموع ۲۸۵ شاخص برای ارزیابی افراد در نظر گرفته شده است و بر اساس امتیازی که فرد به دست میآورد، چک او در سقفهای مختلف و با رتبه بندی مشخص قرار میگیرد. ما اکنون در قانون چک الکترونیک، بدون اینکه نام چک را تغییر دهیم، در حال تبدیل ماهیت آن به یک نظام اعتبارسنجی و کردیت کارت هستیم. قانون چک در ایران حدود هشت سال است که در این مسیر حرکت کرده و با سامانه هایی مانند چک صیادی و چک الکترونیک، تحول بزرگی ایجاد شده و به سطح کشورهای پیشرو در این عرصه نزدیک شدهایم.
او درباره آثار اجتماعی آن افزود: سالانه ۱۳۰ میلیون چک صادر میشود و حدود ۳۰۰ میلیون نفر با آن درگیر هستند. الکترونیکی شدن چک، مراجعات بانکی را کاهش میدهد و همچنین از زمان اجرای چک صیادی، نرخ چکهای برگشتی از ۲۱ درصد روند نزولی داشته است.
کاهش چکهای برگشتی و بهبود وضعیت پروندههای قضایی
عضو کمیسیون امور داخلی کشور و شوراها در پایان خاطرنشان کرد: چک در گذشته دومین عامل ورود پرونده به دستگاه قضایی بود، اما اکنون به رتبه هشتم رسیده است. همچنین در گذشته حدود ۹۰ درصد جرائم غیرعمد مالی زندانیان به چک مربوط میشد، اما با سامانههای جدید این وضعیت به شدت بهبود یافته است و با اجرای کامل رتبه بندی اعتباری و چک الکترونیک، میتوان امیدوار بود تعداد زندانیان و پروندههای چکی باز هم کاهش یابد.
پیش از این نیز معاون نظام پرداخت و فناوریهای نوین بانک مرکزی تاکید کرده بود: مطابق با قانون برنامه هفتم تا پایان سال سوم اجرای این برنامه، چک کاغذی، حذف و چک الکترونیک جایگزین آن میشود.
بسیاری از کارشناسان حوزه بانکی معتقدند، حذف چک کاغذی را باید فراتر از یک تغییر در ابزار بانکی دانست؛ این طرح در صورت اجرای کامل میتواند شفافیت معاملات و کنترل ریسک اعتباری را افزایش دهد. مهمترین نکته این است که سرعت اجرای طرح از آمادگی زیرساختهای بانکی و اداری جلو نزند؛ زیرا پذیرش ناقص چک الکترونیک میتواند برای مردم و کسب وکارها هزینه و سردرگمی ایجاد کند.
همچنین اعتبارسنجی زمانی اثرگذار خواهد بود که اطلاعات آن دقیق، به روز و قابل اعتراض باشد. اگر این دو شرط رعایت شود، چک الکترونیک میتواند به جای صرفاً یک ابزار پرداخت، به عاملی برای تقویت انضباط مالی و کاهش ریسک معاملات تبدیل شود.
در نهایت گفتنی است، حذف چک کاغذی، گام مهمی در مسیر دیجیتالی شدن نظام بانکی کشور است موفقیت این طرح به تکمیل همزمان زیرساختهای بانکی، اداری و قضایی و اعتماد کاربران وابسته خواهد بود؛ در صورت اجرای صحیح، چک الکترونیک میتواند اعتبارسنجی، امنیت معاملات و سرعت خدمات مالی را وارد مرحله تازهای کند.
-
 پیشبینی قیمت طلا، سکه و دلار فردا یکشنبه ۵ مهر؛ بازار در انتظار واکنش ایران به رد پیشنهاد هرمز
-
 تجمعات اعتراضی عراقیها در محکومیت محدودیت پروازها میان عراق و ایران
-
 ماهنامه شهرخ
-
 کدام پروازهای خارجی لغو و کدام پروازها برقرار است؟
-
 بعد از نیم قرن تلاش برای سلامتی کودکان؛پروفسور غلامرضا خاتمی، پدر علم گوارش کودکان ایران و پزشک برجسته متولد رشت درگذشت
-
 تجمع دوباره متقاضیان نهضت ملی مسکن لاکان رشت؛ اعتراض به افزایش آورده و تاخیر در تحویل واحدها
-
 فاجعه در واحد فرآوری زیتون؛ ۳ کارگر برای کمک به هم وارد مخزن شدند و یکییکی جان باختند
